
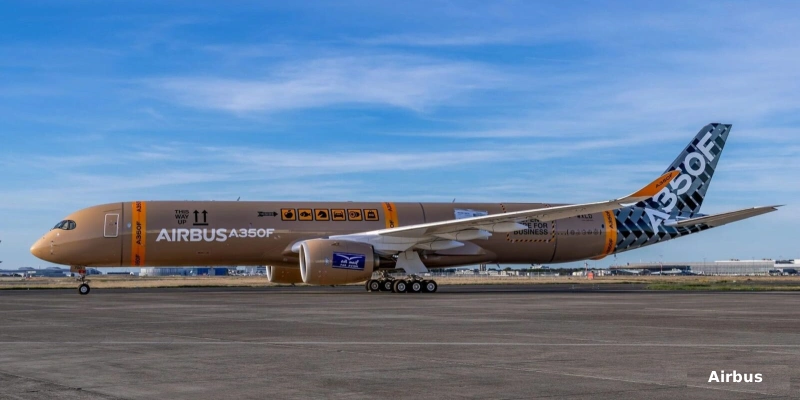
El fabricante europeo Airbus anticipa un crecimiento del 46% en la flota global de aeronaves dedicadas a la carga hacia 2045, impulsado por el reemplazo de flotas antiguas y el dinamismo del comercio internacional de alto valor.
El reporte 2026 Cargo Global Market Forecast de Airbus, presentado en el marco del Cargo Facts Symposium, proyecta que la flota mundial operativa de aviones cargueros dedicados pasará de 2.360 unidades en 2026 a 3.460 aeronaves para el año 2045.
Este incremento requerirá la incorporación de 2.670 cargueros durante las próximas dos décadas, de los cuales 1.580 se destinarán a reemplazar modelos de generaciones anteriores y 1.090 responderán a la expansión neta del mercado.
Desglose de la demanda: segmentos, conversiones y nuevas entregas
De los 2.670 aviones de carga requeridos en los próximos 20 años, la distribución por tamaño y configuración contempla:
- 1.140 aviones de pasillo único
- 860 aeronaves de fuselaje ancho mediano
- 670 cargueros de fuselaje ancho grande
En cuanto al origen de estos equipos, la industria recurrirá predominantemente a la transformación de aeronaves de pasajeros a cargueros. Airbus estima que 1.700 unidades serán convertidas, mientras que 970 aeronaves provendrán de fábrica como nuevas construcciones.
→ Airbus proyecta acelerar el incremento de producción del A350 y evalúa versiones de mayor capacidad
Factores macroeconómicos y resiliencia del transporte aéreo de carga
El pronóstico se apoya en una expansión del comercio global a largo plazo proyectada en una Tasa de Crecimiento Anual Compuesta (CAGR) del 2,9%, lo que impulsará al tráfico de carga aérea a crecer a un ritmo del 3,2% anual durante las próximas dos décadas. El sector ha demostrado resiliencia frente a los altos precios del combustible, las tensiones geopolíticas y las restricciones en las cadenas de suministro.
Aunque la carga aérea representa menos del 1% del volumen del comercio mundial en términos de peso, concentra más del 30% del valor total del comercio global, consolidándose como un transporte esencial para bienes sensibles al tiempo. Entre los principales motores de demanda figuran:
- Tecnología avanzada e informática: En los últimos tres años, su valor dentro del transporte aéreo se ha duplicado, alcanzando el 15% del total en 2026.
- Comercio electrónico.
- Alternativa al transporte marítimo para determinados tipos de mercancías.
Demanda regional y el papel de las rutas transpacíficas
Las regiones de Norteamérica y Asia-Pacífico concentrarán dos tercios del total de las entregas proyectadas. La distribución regional de los 2.670 cargueros demandados se desglosa en:
- Norteamérica: 925 aeronaves
- Asia-Pacífico: 850 aeronaves
- Europa y Comunidad de Estados Independientes (CEI): 515 aeronaves
- América Latina: 165 aeronaves
- Medio Oriente: 125 aeronaves
- África: 90 aeronaves
Asia-Pacífico mantendrá el liderazgo en tráfico de carga aérea internacional, con las rutas hacia Norteamérica mostrando la mayor tasa de crecimiento anual (3,8%), seguidas por los enlaces con Europa. De acuerdo con el fabricante, estas operaciones de largo radio pueden ser cubiertas de manera eficiente por su modelo más reciente, el A350F.
El retiro gradual de cargueros de generaciones anteriores acelerará la adopción de modelos de nueva generación más eficientes. Esta renovación abarcará tanto nuevas aeronaves como el A350F como conversiones a carguero en las familias A320, A321 y A330, soluciones diseñadas para reducir el consumo de combustible y las emisiones de carbono de los operadores.
También te puede interesar
GE Aerospace acelera el suministro de motores GEnx y supera el ritmo de entregas del Boeing 787
La FAA certifica el Boeing 737-10: el miembro más grande de la familia MAX está listo para iniciar entregas
Boeing presenta Dataliner: la nueva plataforma de datos para aeronaves basada en Inteligencia Artificial
La FAA se prepara para certificar el Boeing 737 MAX 10 la próxima semana tras superar una revisión clave de seguridad

Un apasionado por la aviación, Fundador y CEO de Aviación al Día.