JetBlue descarta reestructuración de deuda y negociaciones con acreedores tras el desplome de sus bonos
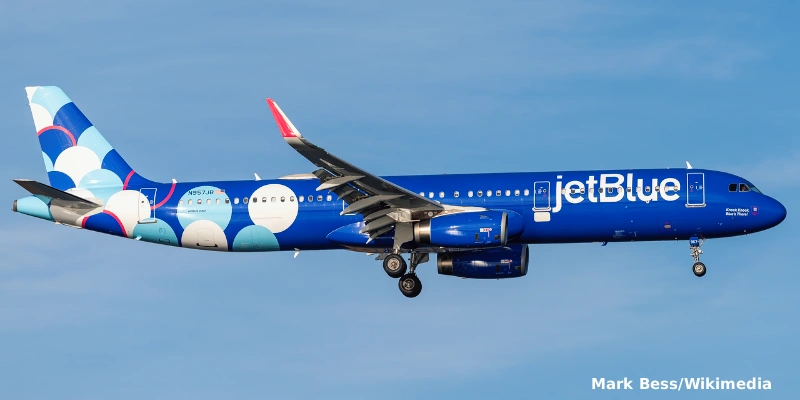



JetBlue Airways ha rechazado categóricamente el inicio de conversaciones con sus acreedores o la posibilidad de una reestructuración de pasivos, en un esfuerzo por disipar las dudas del mercado financiero sobre la viabilidad de su plan de recuperación operativa tras una severa caída en el valor de sus títulos de deuda.
Firmeza ejecutiva ante la presión de los tenedores de deuda
La Directora Ejecutiva de JetBlue Airways, Joanna Geraghty, confirmó que la aerolínea no contempla un proceso de reestructuración financiera ni se encuentra negociando con sus prestamistas. Las declaraciones se producen luego de reportes que indicaban que un grupo de bonistas contrató a las firmas asesoras PJT Partners y Akin Gump, una maniobra habitual previa a discusiones sobre términos de pago que encendió las alarmas entre los inversores.
«No estamos en conversaciones con nuestros acreedores. Parte del objetivo de hoy era dejar en claro que estamos progresando en el negocio subyacente», afirmó Geraghty, enfatizando que el desempeño operativo de la compañía discrepa del pesimismo reflejado por el mercado secundario.
Asimismo, la ejecutiva desestimó cualquier solicitud de asistencia financiera al gobierno de los Estados Unidos, a pesar de haberse reunido la semana pasada con el Secretario de Comercio de ese país, Howard Lutnick, para abordar diversos temas del sector.
→ JetBlue inaugura su nueva ruta entre Fort Lauderdale y Cali
Tensión en el mercado de bonos y vencimientos programados
La incertidumbre de Wall Street radica en si la aerolínea podrá sostener financieramente su transformación sin verse forzada a renegociar sus compromisos. La compañía acumula una deuda y obligaciones de arrendamiento financiero cercanas a los 8.400 millones de dólares y no ha registrado un beneficio anual desde 2019.
Los indicadores de deuda reflejan el deterioro de la confianza en los mercados:
- Desplome de valor: Los aproximadamente 2.000 millones de dólares en bonos respaldados por su programa de lealtad TrueBlue cayeron a cotizaciones de unos 47 dólares por cada 100 dólares de deuda al 26 de octubre, tras haber iniciado el mes en torno a los 80 dólares, de acuerdo con datos del London Stock Exchange Group.
- Alza de rendimientos: Esta venta masiva elevó los rendimientos por encima del 30%, una tasa que evidencia el elevado riesgo percibido respecto a la capacidad de pago de la compañía.
- Cronograma de amortización: Según sus informes regulatorios, JetBlue enfrenta vencimientos programados de deuda y arrendamientos por 477 millones de dólares en 2027 y 582 millones de dólares en 2028, antes de un compromiso mayor de 1.800 millones de dólares en 2029.
Posición de liquidez y alternativas de financiamiento
Frente al calendario de vencimientos, la administración de JetBlue sostiene que su balance cuenta con respaldo suficiente para garantizar la operatividad continua durante al menos los próximos 12 meses. A finales de septiembre, la empresa reportó una liquidez total de 2.200 millones de dólares, junto con activos libres de gravamen valorados en aproximadamente 7.000 millones de dólares, los cuales podrían utilizarse como colateral para nuevas líneas de crédito.
En el corto plazo, la aerolínea proyecta cerrar un financiamiento garantizado por aeronaves por 250 millones de dólares en el cuarto trimestre del año. Para etapas posteriores, la dirección identificó vías de monetización complementarias fuera de la deuda tradicional:
- El negocio de viajes y reservas Paisly.
- Inversiones en fondos y proyectos de riesgo.
- La alianza comercial de su programa de tarjetas de crédito compartidas.
Sin embargo, el flujo de caja ha registrado tensiones: durante los primeros nueve meses de 2026, la aerolínea consumió 273 millones de dólares en efectivo operativo (frente a los 143 millones utilizados en el mismo período del año anterior). Paralelamente, el efectivo no restringido e inversiones se contrajo en cerca de 850 millones de dólares desde diciembre, situándose en 1.600 millones de dólares al término de septiembre, atribuible en parte a la compra de aeronaves.
Presión en los costos de combustible y ajuste de perspectivas operativas
A pesar de que los ingresos del tercer trimestre exhibieron un incremento interanual del 21% impulsados por una demanda sostenida de pasajes, el repunte del 61% en los gastos de combustible neutralizó los avances comerciales. Como consecuencia, las pérdidas netas acumuladas en los primeros nueve meses casi se duplicaron, alcanzando los 823 millones de dólares.
Este escenario obligó a JetBlue a revisar a la baja sus proyecciones para el cierre del ejercicio. La aerolínea ahora estima un margen operativo ajustado de entre -4,5% y -6,5%, deteriorando el pronóstico previo de julio que preveía un rango de entre -2% y -5%.
Pese al entorno desfavorable en los costos operativos, la aerolínea mantiene su hoja de ruta estratégica sin recurrir a los tribunales de reestructuración, con el objetivo de regresar a la rentabilidad operativa en 2027 y generar flujo de caja libre positivo hacia 2028.
También te puede interesar

Alaska Airlines conectará Anchorage y Tokio Narita con vuelos directos en aviones Boeing 737 MAX
Singapore Airlines refuerza su red en Europa con el inicio de sus vuelos entre Madrid y Singapur

Lufthansa inaugura vuelos sin escalas entre Fráncfort y Kuala Lumpur, Malasia
Singapore Airlines revoluciona su experiencia a bordo con la nueva generación de KrisWorld y conectividad satelital Starlink
Plataforma Informativa de Aviación Comercial con 13 años de trayectoria.