Abra Group eleva sus ingresos un 22% en el tercer trimestre de 2026 impulsado por el segmento premium y el crecimiento de Gol y Avianca
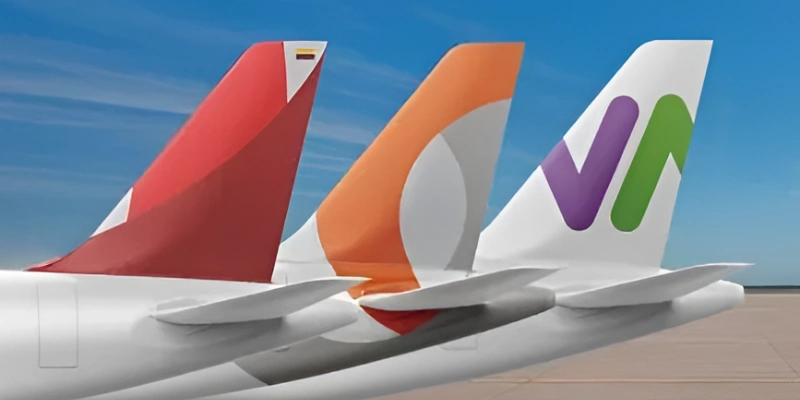



Abra Group, el conglomerado aéreo latinoamericano matriz de Avianca y Gol, reportó ingresos operativos totales de 3.100 millones de dólares en el tercer trimestre de 2026, un alza interanual del 22,0%. El desempeño consolida la resiliencia financiera del grupo frente a los elevados precios del combustible, apalancado en un salto del 64% en sus ingresos premium, una recuperación comercial del 93% y la expansión de su red internacional de largo alcance.
Resultados financieros consolidados: tracción comercial y expansión de márgenes
Durante el tercer trimestre de 2026, los resultados no auditados de Abra Group reflejaron un crecimiento generalizado en todas sus unidades de negocio. Los ingresos por pasajeros alcanzaron los 2.600 millones de dólares (+22,9% interanual), sostenidos por un entorno de demanda resiliente y una estricta disciplina tarifaria. En paralelo, los ingresos de carga y otros negocios sumaron 476 millones de dólares (+17,1% interanual), impulsados por la capacidad carguera incremental.
Un catalizador determinante en la rentabilidad del periodo fue la consolidación del producto de alto valor: los ingresos premium crecieron un 64% interanual, pasando a representar el 26% de los ingresos totales de pasajeros del trimestre.
En términos de rentabilidad operativa, los Beneficios antes de intereses, impuestos, depreciación, amortización y costos de reestructuración o alquiler (EBITDAR) ajustados alcanzaron los 917 millones de dólares, con un margen de EBITDAR ajustado del 29,7%. Al excluir partidas no recurrentes, el EBITDAR ajustado se situó en 676 millones de dólares, equivalente a un margen del 21,9%.
«Entregamos resultados sólidos en el tercer trimestre con un crecimiento continuo de los ingresos, ejecución disciplinada y un fuerte desempeño en nuestros negocios de pasajeros, carga y otros. El crecimiento en nuestro negocio premium y la expansión de nuestra presencia internacional a través de nuevas rutas y alianzas estratégicas están contribuyendo a una plataforma de Abra más fuerte y diversificada», afirmó Adrian Neuhauser, Director Ejecutivo de Abra Group.
Desempeño financiero por aerolínea: Avianca y Gol
El desglose individual de las dos operadoras principales del grupo evidencia dinámicas complementarias frente a las presiones inflacionarias del combustible:
- Avianca: Registró ingresos operativos totales de 1.800 millones de dólares (+21,3% interanual). Los ingresos por pasajeros ascendieron a 1.500 millones de dólares (+24,2%), potenciados por la mayor contribución de su cabina Business y rendimientos sólidos, mientras que carga y otros generaron 344 millones de dólares (+10,1%). Su EBITDAR ajustado fue de 398 millones de dólares (-3,1%), con un margen del 21,7% (una baja de 5,5 puntos porcentuales [p.p.]). Excluyendo partidas no recurrentes, el EBITDAR ajustado fue de 321 millones de dólares (margen del 17,5%).
- Gol: Alcanzó ingresos operativos totales de 1.300 millones de dólares (+23,5% interanual). El negocio de pasajeros aportó 1.100 millones de dólares (+21,7%), y el segmento de carga y otros dio un salto del 41,3% hasta los 131 millones de dólares, apoyado en las alianzas estratégicas de Gollog. Su EBITDAR ajustado se disparó un 61,0% hasta los 531 millones de dólares, logrando un margen del 42,2% (+9,9 p.p.). Sin partidas no recurrentes, el EBITDAR ajustado fue de 367 millones de dólares (margen del 29,1%).
A partir de este trimestre, el grupo incorporó el impacto de las redenciones de millas en sus métricas de ingresos y costos unitarios para mejorar la comparabilidad con las prácticas de reporte de la industria, reexpresando los datos de periodos anteriores bajo una base comparable.
Métricas operativas y control de costos unitarios
En el plano operativo, Abra Group transportó 19,0 millones de pasajeros en el trimestre (+2,5% interanual), mientras que su capacidad medida en Asientos-Kilómetro Disponibles (ASK) creció de forma moderada un 7,3%, hasta los 33.100 millones de ASK, enfocándose selectivamente en Europa, el mercado doméstico de Brasil y Norteamérica.
El rendimiento promedio (yield) consolidado aumentó un 16,6% interanual hasta los 9,6 centavos de dólar, y el factor de ocupación se ubicó en 82,0%. Esta combinación impulsó el Ingreso por Pasajero por Asiento-Kilómetro Disponible (PRASK) en un 14,6% interanual (y un 13,1% secuencial) hasta los 7,9 centavos. Por su parte, el Costo por Pasajero por Asiento-Kilómetro Disponible excluyendo combustible (CASK ex-fuel) descendió un 11,5% trimestre contra trimestre hasta los 4,9 centavos, beneficiado por un efecto no recurrente y la mayor capacidad; excluyendo dicho beneficio, el indicador se mantuvo modestamente por debajo del trimestre previo.
Detalle operativo de Avianca y Gol
- Tráfico y capacidad: Avianca movilizó 9,8 millones de pasajeros (+0,5%) con una oferta de 19.400 millones de ASK (+6,2%), priorizando rutas internacionales de mayor alcance (su distancia promedio por etapa subió un 2,7%). Gol transportó 9,3 millones de pasajeros (+4,7%) con 13.700 millones de ASK (+8,8%), capitalizando su enfoque en el mercado doméstico.
- Rendimiento y ocupación: El yield de Avianca subió un 18,8% a 9,4 centavos y el de Gol un 14,1% a 10,0 centavos. Los factores de ocupación cerraron en 81,6% (-1,3 p.p.) para Avianca y 82,6% (-1,6 p.p.) para Gol, resultando en un PRASK de 7,6 centavos (+16,9%) y 8,3 centavos (+11,9%), respectivamente.
- Eficiencia en costos: El CASK ex-fuel reportado fue de 4,9 centavos para Avianca (-0,5% secuencial) y 4,8 centavos para Gol (-27,1% secuencial). Al aislar partidas no recurrentes, el CASK ex-fuel de Avianca pasó de 4,8 a 5,0 centavos debido principalmente a la apreciación de las monedas locales, mientras que el de Gol mejoró un 8,7% secuencial —bajando de 6,5 a 6,0 centavos— gracias a la mayor capacidad, menores costos de mantenimiento e iniciativas de eficiencia.
Mitigación de combustible, liquidez y estructura de capital
Para contrarrestar la volatilidad y los altos precios del combustible de aviación, Abra ejecutó una estrategia coordinada que permitió una recuperación comercial del 93%, complementada con coberturas (hedging) sobre el 44% del consumo de combustible de pasajeros del cuarto trimestre y ajustes tácticos de capacidad. En esta línea, el grupo redujo frecuencias en rutas de bajo desempeño, recortando los ASK de Avianca en un 3% y los de Gol en un 7% respecto al itinerario del tercer trimestre programado en febrero de 2026.
Al 30 de septiembre de 2026, el balance financiero del grupo mostró los siguientes indicadores clave:
- Liquidez total: 1.960 millones de dólares, equivalentes al 18% de los ingresos de los Últimos Doce Meses. Este monto incluye 1.300 millones de dólares en efectivo, equivalentes e inversiones a corto plazo (una disminución aproximada de 125 millones respecto a los 1.400 millones del cierre del segundo trimestre) y 659 millones de dólares en otra liquidez (cuentas por cobrar de tarjetas de crédito de Gol y disponibilidad en la línea de crédito revolvente de Avianca, frente a 636 millones al 30 de junio de 2026).
- Deuda y apalancamiento: La deuda neta se situó en aproximadamente 10.000 millones de dólares, manteniendo un apalancamiento neto estable de 3,7x trimestre contra trimestre, incluso antes de que las nuevas aeronaves comiencen a aportar EBITDAR ajustado.
- Financiamiento de mantenimiento: El grupo diversificó sus fuentes de fondeo al asegurar financiamiento respaldado por el gobierno de Brasil para el mantenimiento de motores de Avianca y Gol en las instalaciones de GE Aerospace en Brasil.
Red de rutas, flota y despliegue internacional
Al cierre del trimestre, la red conjunta de Abra Group abarcaba más de 370 rutas (incluidas 11 nuevas) hacia más de 150 destinos (incluidos 3 nuevos) en 28 países, operados con una flota total de 317 aeronaves: 270 aviones de fuselaje estrecho, 29 de fuselaje ancho y 18 cargueros.
Entre los movimientos estratégicos de expansión internacional y conectividad destacan:
- Alianza con Etihad: En el marco del memorando de entendimiento entre Abra y Etihad, Avianca opera la ruta Barcelona–Abu Dabi para la aerolínea emiratí bajo un acuerdo de arrendamiento con tripulación (wet-lease) de un año.
- Largo alcance de Gol: La aerolínea brasileña avanzó en su estrategia de fuselaje ancho con el lanzamiento de las rutas desde Río de Janeiro hacia Lisboa y Nueva York, operadas temporalmente por Wamos mientras se incorporan las aeronaves A330neo.
- Conectividad regional de Avianca: La compañía desplegó capacidad selectiva desde Bogotá hacia Maracaibo y Valencia, en Venezuela.
Adicionalmente, el grupo reforzó su compromiso social mediante la colaboración con más de 30 organizaciones en 11 países, logrando transportar a más de 330 especialistas humanitarios y cerca de 590 toneladas de ayuda de emergencia destinadas a comunidades afectadas por terremotos en Venezuela y Colombia.
Con una liquidez robusta, el 44% de su consumo de combustible de pasajeros cubierto para el cuarto trimestre y la próxima incorporación de los A330neo para respaldar la expansión de largo alcance de Gol, Abra Group encara el cierre de 2026 priorizando la disciplina de costos y la consolidación de sus alianzas globales para sostener su rentabilidad a largo plazo.
También te puede interesar

TAP Air Portugal conectará Oporto y Washington, D.C. a partir de marzo de 2027
Juez de quiebras aprueba la venta de datos internos de Spirit Airlines a Google por 10 millones de dólares
La FAA suspende la instalación de nuevos routers tras la paralización de vuelos del pasado viernes

Cinco personas resultaron heridas en vuelo de JetBlue entre Ponce y Fort Lauderdale tras fuerte turbulencia
Un apasionado por la aviación, Fundador y CEO de Aviación al Día.