Boeing proyecta que la flota comercial de China se duplicará y superará los 9.800 aviones en 20 años




La flota comercial de China experimentará una profunda transformación operativa y más que duplicará su tamaño actual durante las próximas dos décadas. El tráfico aéreo de pasajeros del país registrará un crecimiento anual del 5%, impulsado por una clase media en expansión, la ampliación de destinos exentos de visado y una inversión constante en infraestructura aeronáutica.
Proyecciones del Commercial Market Outlook 2026
De acuerdo con el informe Commercial Market Outlook (CMO) de 2026 presentado por Boeing en Pekín, el mercado de aviación civil chino demandará un total de 9.240 nuevos aviones entre 2026 y 2045. Tras el acelerado crecimiento experimentado en el último cuarto de siglo, China opera hoy la segunda flota comercial de reactores más grande del mundo, con casi 4.500 aeronaves, cifra que aumentará hasta sobrepasar las 9.800 unidades en servicio hacia 2045.
A medida que la flota actual madura, el equilibrio de la demanda cambiará hacia un perfil más balanceado entre expansión y reemplazo: el 42% de las entregas previstas en los próximos 20 años se destinará a sustituir equipos antiguos por modelos con tecnología más moderna.
«Nuestra previsión a largo plazo continúa mostrando una sólida demanda de nuevos aviones a medida que el tráfico de pasajeros de China supera el crecimiento a nivel global, respaldado por fundamentos económicos y regulatorios favorables que harán más accesible el transporte aéreo», afirmó Darren Hulst, vicepresidente de Marketing Comercial de Boeing. «Con una asociación que abarca casi 55 años, los aviones de Boeing son la columna vertebral del crecimiento de la industria de la aviación civil de China, conectando personas y transportando mercancías dentro y a través de los continentes».
Distribución de entregas por segmento de flota (2026-2045)
El mercado interno chino liderará la demanda cuantitativa. Para el año 2045, se prevé que el mercado de vuelos domésticos de China se consolide como el más grande del mundo, mientras que la incorporación de aeronaves de fuselaje estrecho más eficientes ampliará las redes regionales hacia Asia-Pacífico y Asia Central.
Por su parte, el tráfico de pasajeros en rutas de largo radio entre China y Europa, América del Norte, América del Sur, África y Oriente Medio superará el ritmo promedio de la región, intensificando la necesidad de aviones de doble pasillo.
La distribución de las 9.240 entregas proyectadas para los próximos 20 años se divide en las siguientes categorías:
- Aviones de pasillo único: 7.215 entregas (más de 7.200 unidades proyectadas, lo que representa el 78% del total nacional).
- Aviones de fuselaje ancho: 1.460 entregas (más de 1.400 unidades destinadas a largo radio).
- Aviones regionales: 405 entregas.
- Cargueros de fábrica : 160 entregas directas.
En el ámbito del transporte de carga aérea, la combinación de manufactura a gran escala, desarrollo industrial de alta tecnología y el mayor mercado de comercio electrónico a nivel global generará una demanda total de 560 aviones cargueros (entre unidades de producción y conversiones) para 2045, orientados a expandir capacidad y reemplazar flotas obsoletas.
Servicios comerciales, infraestructura y capital humano
El crecimiento de la flota implicará un despliegue operativo sustancial en el ecosistema técnico chino:
- Inversión en servicios aeronáuticos: Las aerolíneas en China invertirán 875.000 millones de dólares durante los próximos 20 años en optimización de servicios digitales, mantenimiento de aeronaves y capacitación técnica de personal para elevar su productividad y capacidades operativas.
- Demanda de personal calificado: El sector de aviación civil requerirá 425.000 nuevos profesionales, distribuidos entre pilotos, técnicos de mantenimiento y tripulantes de cabina. Esta expansión exigirá programas formativos especializados bajo la metodología de Competency-Based Training and Assessment (CBTA), así como el establecimiento de nuevos centros de entrenamiento.
Boeing mantiene operaciones en China desde hace más de 50 años, donde la mano de obra local participa en la fabricación de componentes para los programas 737, 767, 777 y 787 Dreamliner. La actividad del fabricante en el país—a través de su cadena de proveedores, ingresos por empresas conjuntas, operaciones comerciales, entrenamiento y desarrollo en investigación—genera un impacto económico directo superior a los 1.000 millones de dólares, posicionando al mercado chino como un eje determinante para la aviación comercial global en las próximas dos décadas.
También te puede interesar
Airbus mantiene sus metas anuales y confía en un cuarto trimestre récord para alcanzar 870 entregas
Airbus y Air France-KLM concretan la creación de Alpha Component Solutions para el soporte de componentes del A350
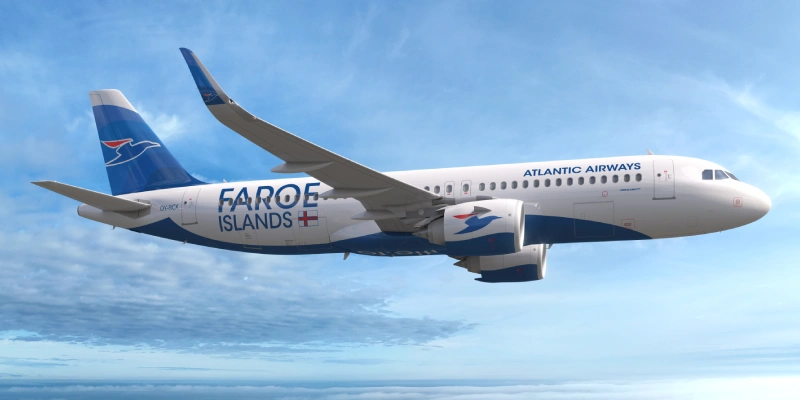
Atlantic Airways encarga dos aviones Airbus A320neo para modernizar su flota
Etihad Airways aterriza por primera vez con su icónico Airbus A380 en Tailandia
Un apasionado por la aviación, Fundador y CEO de Aviación al Día.